Vooruitgang!?
“Marieke kocht deze villa 50 jaar geleden voor 62.500 euro en nu is ze 500.000 euro waard”, lees ik op de site van één van de populairste Belgische kranten.
Dat lijkt een enorme winst maar de stijging loopt over 50 jaar waardoor het in realiteit neerkomt op 4,25% samengestelde interest.
En Marieke heeft misschien 62.500 euro betaald voor de woning, maar de kans is groot dat de aankoop gefinancierd werd met een hypotheeklening.
Ik heb het eens even opgezocht en ik gok dat de hypotheekrente toen minstens 8% bedroeg waardoor Marieke 20 jaar lang 543 euro per maand afloste. Over een periode van 20 jaar heb je dan 130.320 euro naar de bank gedragen.
Heeft Marieke dan 65.000 euro betaald voor haar woning? Of 130.320 euro?
Ik weet het, vastgoedbeleggers kijken niet naar de financieringskosten wanneer ze het hebben over rendementen. Maar als het geen kosten zijn, wat dan wel?
We hebben er enkele gouden decennia opzitten voor vastgoed maar als we droog naar de cijfers kijken, moeten we toch vaststellen dat de onderliggende cijfers echt niet spectaculair zijn.
Op het eerste zicht zou je denken van wel, maar in feite is alles de voorbije 50 jaar massaal duurder geworden.
Hoe meer geld je in omloop brengt, hoe meer de prijzen stijgen.
In 1973 bedroeg de geldhoeveelheid $91 miljard.
Vorige maand zaten we aan $5.567 miljard.
Er is dus momenteel 61 keer meer geld in omloop dan vijftig jaar geleden.
Onderstaande tweet toont dat eigenlijk ook mooi aan:
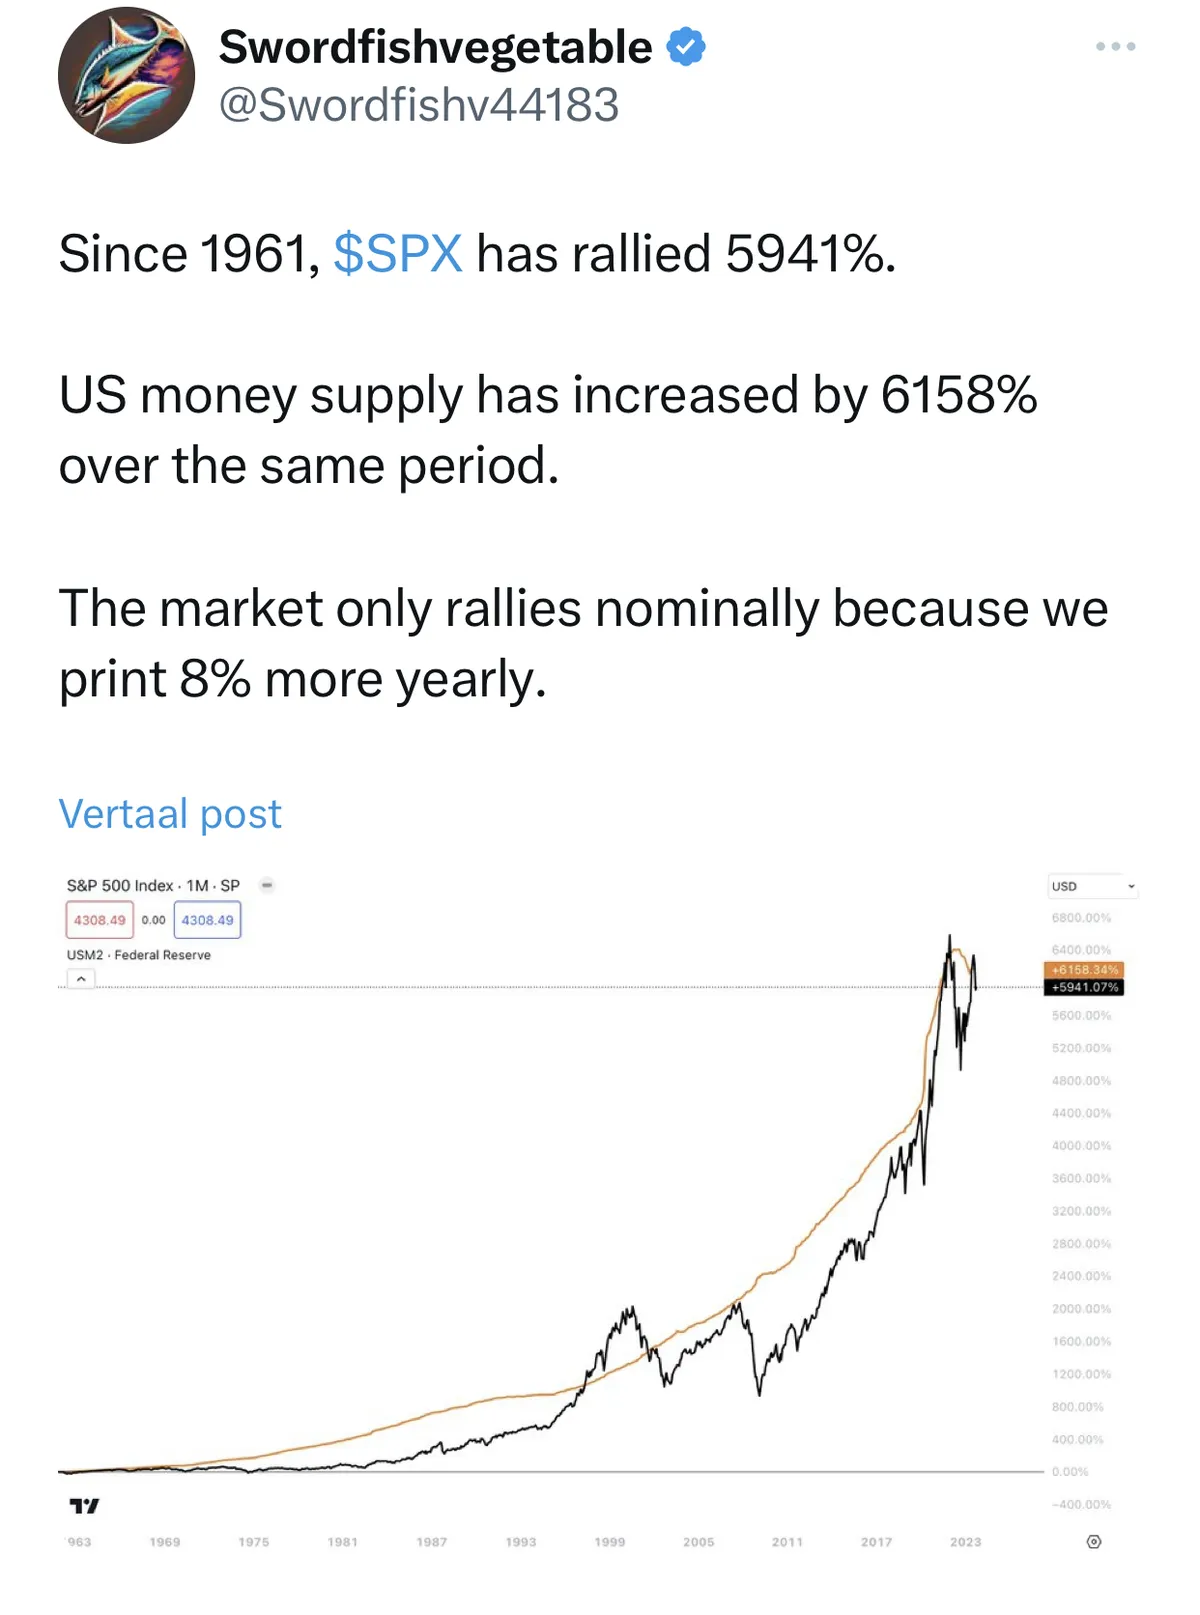
We moeten weer leren rekenen in reële termen. Ik doe dat persoonlijk door de waarde van mijn portefeuille niet alleen af te meten in euro’s maar ook in ounces goud.
Een portefeuille stijgt in reële termen wanneer je er aan het einde van de rit meer ounces goud mee kan kopen. Dat is helemaal niet gek aangezien goud ooit geld was.
En wanneer we onze portefeuille door deze bril bekijken, stellen we vast dat al die spectaculaire waardestijgingen eigenlijk niet veel voorstellen. In koopkracht gaan we er per saldo niet op vooruit.
Marieke zal content zijn dat haar huis acht keer meer waard is, maar kan ze met de opbrengst nu twee huizen kopen? Je huis is acht keer duurder geworden maar dat geldt ook voor een brood, een pint bier of een maaltijd op restaurant.
De stijgende geldhoeveelheid draait ons allemaal een rad voor de ogen. We rekenen ons allemaal rijk en verlekkeren ons aan virtuele winsten.
Per saldo sta je geen stap verder.
Integendeel zelfs. Ik heb het nu enkel voor de activaprijzen gehad terwijl de lonen die evolutie niet gevolgd zijn. In 1970 kon je nog met één inkomen een gezin onderhouden terwijl je vandaag tweeverdieners hebt die aanschuiven bij de voedselbank.
PS. Begrijp je nu waarom ik 'spaar' in edelmetaal in plaats van euro's? Op deze manier hou ik een groot deel van mijn vermogen aan in reële waarde.
Zelfs mijn bedrijven houden hun liquide middelen aan in edelmetaal in plaats van euro's. Je kan dat gek vinden, maar ik heb de hyperinflaties in Latijns-Amerika goed bestudeerd en dit was zowat de enige manier om als bedrijf te overleven.