Financiële repressie
Scott Bessent gooide op 31 juli euro’s op de markt en wisselde deze in voor Yens. Het lijkt een fait divers maar deze actie was veel meer dan symbolisch.
Nee, deze interventie was richtinggevend. De VS heeft ons de blueprint getoond en het is geen goed nieuws voor Europa en in het bijzonder Frankrijk.
Japan zit op dit moment een beetje tussen de hamer en het aambeeld. Om de daling van de Yen te stoppen en de inflatie af te remmen, zou men eigenlijk de rente moeten verhogen maar dat zou de huidige tekorten alleen maar groter maken.
Japan heeft echter de grootste “net international investment position” van de wereld. De buitenlandse bezittingen zijn $3.450 miljard groter dan de buitenlandse verplichtingen. Men kan dus altijd deze buitenlandse spaarpot aanspreken om de daling van de Yen een halt toe te roepen.
En net daarom was die interventie van Scott Bessent zo belangrijk.
Door euro’s in te ruilen voor yens toonde Bessent Japan de weg: verkoop maar eerst je bezittingen in de EU.
Japan is bijvoorbeeld één van de grotere schuldeisers van Frankrijk en het zal wel geen toevallig zijn dat de Franse rente sinds 31 juli bijzonder hard aan het oplopen is:
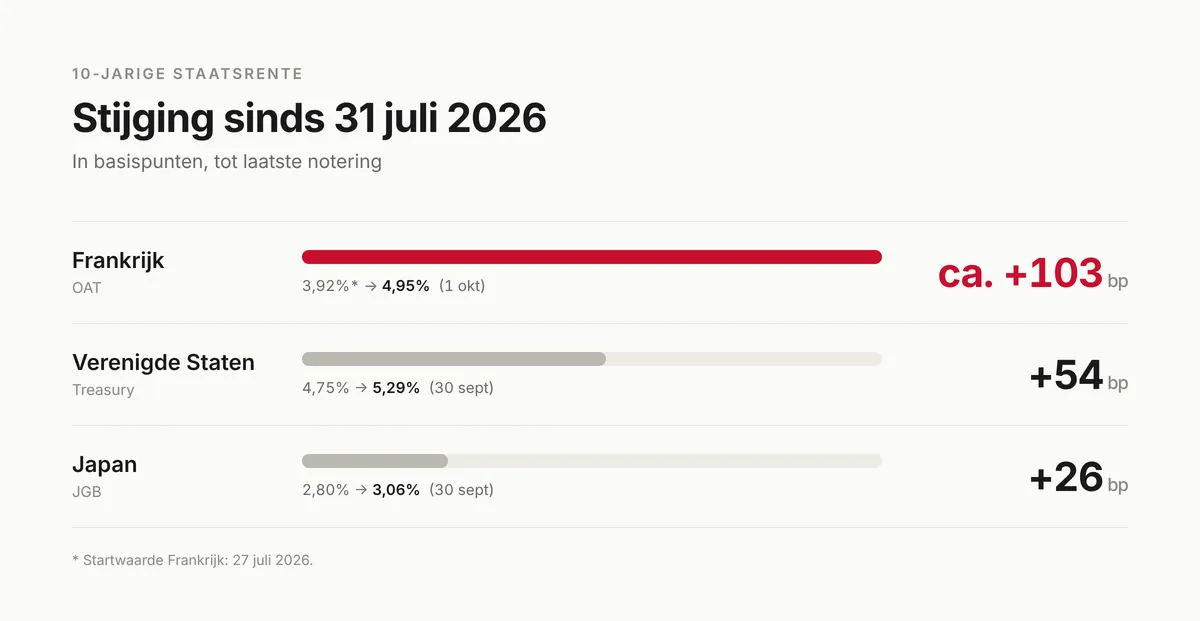
En ook de Amerikaanse financiële instellingen spelen het spel graag mee. Zo adviseerde Morgan Stanley om Franse en Belgische overheidsschulden te shorten en gooit Vanguard nog wat olie op het vuur.
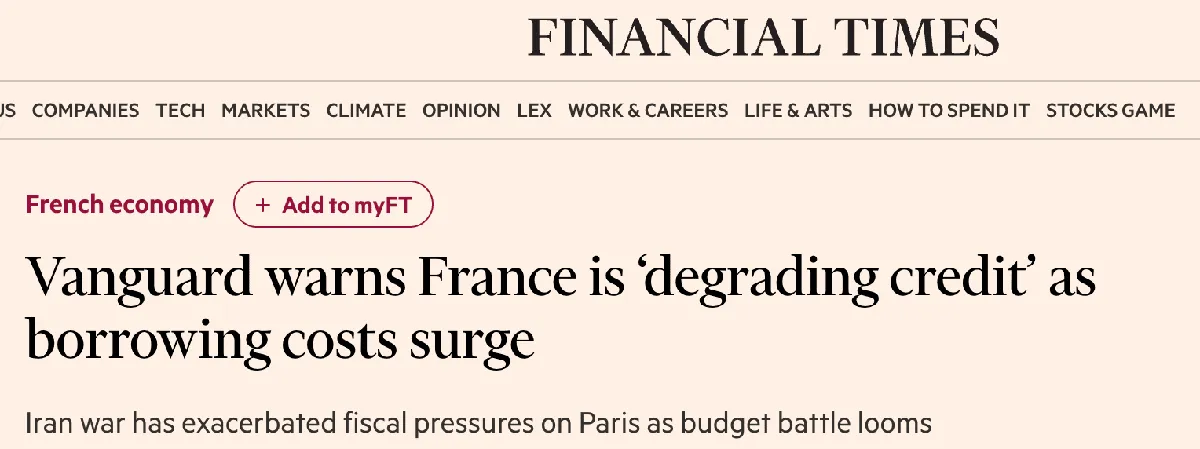
Agence France Tresor, het Franse schuldenagentschap, liet weten dat men in 2027 voor €340 miljard aan schulden aan de man moet brengen.
De situatie wordt behoorlijk prangend in Frankrijk.
Wat doe je als je geen nieuwe schulden meer kan maken om de oude schulden af te lossen?
Frankrijk mag stilaan op zoek naar een buyer of last resort.
De ECB geeft alvast niet thuis. Frankrijk moet zelf maar orde op zaken stellen.
Draghi stopte in 2012 de eurocrisis met de woorden “whatever it takes” maar daar lijkt nu geen sprake van.
Is het gemeend of zal de ECB als puntje bij paaltje komt toch weer de Franse staatsschuld beginnen opkopen?
Maar we vergeten wel eens dat niet alleen de ECB euro’s kan creëren om obligaties te kopen. De banken kunnen dat ook. Ik leg dat uit in het tweede hoofdstuk van mijn boek.
Het zou wel eens de volgende stap kunnen zijn voor Frankrijk: financiële repressie.
Als niemand de Franse schulden wil kopen, zal de overheid bepaalde partijen dwingen om ze te kopen.
Franse banken, verzekeraars en pensioenfondsen hebben kapitaal zat maar ze investeren dit vandaag grotendeels in het buitenland.
Macron liet het in 2024 al eens vallen tijdens een speech over de toekomst van de EU aan de Sorbonne-universiteit in Parijs:
“Every year, our savings, to the tune of some €300 billion per year, finance the Americans. In any case, non-Europeans and especially the Americans, whether in treasury bonds or venture capital.”
En ook Christine Lagarde van de ECB klopte enkele weken geleden op die nagel door te verwijzen naar het feit dat Europese gezinnen maar liefst €440 miljard hebben geïnvesteerd in de Amerikaanse techsector.
Een citaat uit het artikel van Euronews:
“Europe does not lack money. The problem is getting more of it to companies that can grow"
Eurozone households held nearly €10 trillion in bank deposits as of May 2026, according to a new ECB analysis published on Tuesday. They keep around one-third of their financial assets in deposits, compared with 11% among US households. Around 80% of eurozone households own no shares, bonds or investment funds.”
De onderliggende boodschap is dat er geld zat is in Europa maar dat de investeringen grotendeels in de VS gebeuren en onze economie zo niet echt ten goede komen.
De EU moet dus, net zoals Japan vandaag reeds doet, de buitenlandse activa ten gelde maken en in eigen land “investeren”.
Ik zet “investeren” bewust tussen aanhalingstekens omdat ze het ons zo gaan verkopen, maar in de praktijk zal het er echter op neerkomen dat beleggers verplicht zullen worden om overheidsobligaties te kopen tegen rentetarieven die fors beneden de marktwaarde liggen.
De VS en de geallieerden deden het al eens aan het einde van de tweede wereldoorlog toen de schuldratio’s onhoudbare niveaus hadden bereikt en ik vrees dat het ook nu weer de template wordt.
Financiële repressie is een verborgen belasting voor spaarders die gedwongen worden om spaargelden uit te lenen tegen rentes die ver beneden de inflatie liggen waardoor ze geconfronteerd worden met een langdurige negatieve rente. Je kan het zien als een sluipende onteigening.
En dit kan enkel werken in combinatie met kapitaalcontroles en je op te sluiten in het systeem. De vluchtroutes worden één voor één afgesloten.